



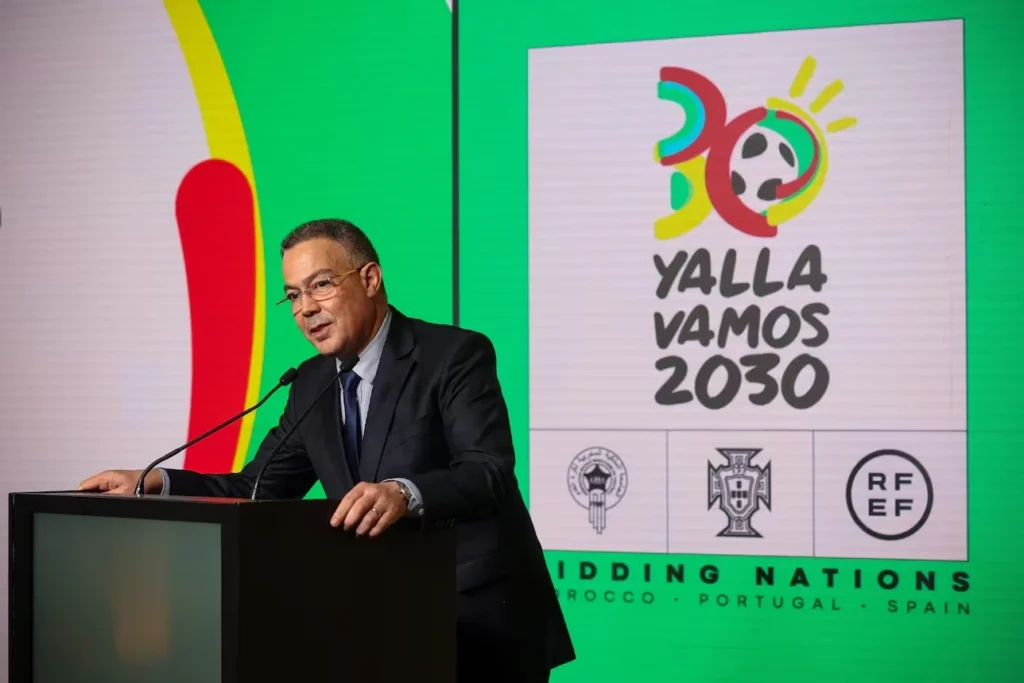
يتضمن مشروع قانون المالية لسنة 2027 مجموعة من التدابير الضريبية والجمركية الاستثنائية المرتبطة بتنظيم كأس العالم 2030، الذي سيحتضنه المغرب بشراكة مع إسبانيا والبرتغال، وذلك في إطار الترتيبات القانونية والمالية الرامية إلى الوفاء بالالتزامات المرتبطة بتنظيم الحدث الكروي العالمي تحت إشراف الاتحاد الدولي لكرة القدم «فيفا».
ويقترح المشروع، ضمن المادة 247، إقرار نظام خاص للإعفاءات الضريبية لفائدة «فيفا» والشركات التابعة لها، والجامعة الملكية المغربية لكرة القدم، والهيئات المنظمة والمضيفة، إلى جانب عدد من الجهات والشركات المرتبطة بتنظيم البطولة، وفق الشروط والضوابط التي يحددها النص.
وتشمل التدابير المقترحة الإعفاء من الضريبة على الشركات والمساهمة الاجتماعية للتضامن بالنسبة إلى الأنشطة والعمليات المرتبطة بالمسابقة، فضلًا عن إعفاءات جمركية تخص استيراد المعدات والبضائع اللازمة لتنظيم الحدث، وفق الشروط المحددة في المشروع.
إعفاءات تشمل اللاعبين والمتطوعين ومسؤولي المباريات
وعلى مستوى الأشخاص الذاتيين، يقترح المشروع إعفاء فئات محددة من الضريبة على الدخل، من بينها بعض الموظفين الملحقين ومسؤولي المباريات الوافدين إلى المغرب، والمتطوعون، فضلًا عن اللاعبين غير المقيمين الذين يتلقون أجورًا أو جوائز أو مكافآت من «فيفا» أو الاتحادات الأعضاء.
وتظل الاستفادة من هذه التدابير مرتبطة بالشروط القانونية الواردة في المشروع، وبطبيعة الأنشطة والمداخيل المشمولة بالإعفاءات، بما يحدد نطاق تطبيق النظام الضريبي الخاص المرتبط بالبطولة.
إعفاءات تشمل التذاكر والنقل ورسومًا أخرى
ويقترح النص أيضًا إعفاء مبيعات تذاكر مباريات كأس العالم والفعاليات المرتبطة بها من الضريبة على القيمة المضافة، إلى جانب بعض عمليات النقل والترخيص المتصلة بتنظيم المسابقة.
كما تشمل التدابير المقترحة إعفاءات من عدد من الرسوم والضرائب، من بينها رسوم التسجيل والطابع، وبعض الرسوم المرتبطة بالتأمين والسيارات وتذاكر الطيران، وفق المقتضيات التي يتضمنها المشروع.
وتندرج هذه الإجراءات ضمن الترتيبات الرامية إلى تحديد المعاملة الضريبية للعمليات المرتبطة بتنظيم كأس العالم، وتوضيح الامتيازات الممنوحة للهيئات والجهات المعنية بالحدث.
«صندوق الإرث».. استثمار في ما بعد المونديال
وفي سياق متصل، يتطرق مشروع قانون المالية إلى إحداث «صندوق الإرث» (Legacy Fund)، الذي يستهدف إحداث أثر اجتماعي ورياضي مستدام بعد اختتام البطولة، من خلال دعم البنيات التحتية الرياضية، وتطوير ممارسة كرة القدم لدى الشباب والنساء، والمساهمة في حماية البيئة والأطفال.
ويقترح المشروع تمتيع هذا الصندوق بدوره بمجموعة من الإعفاءات الضريبية والجمركية، تشمل الضريبة على الشركات والضريبة على القيمة المضافة ورسوم التسجيل والطابع والضريبة على السيارات وبعض الرسوم المرتبطة بالتأمين، فضلًا عن الرسوم الجمركية المفروضة على الاستيراد.
ويعكس إدراج الصندوق ضمن التدابير المقترحة توجهًا نحو ربط تنظيم كأس العالم بمشاريع ذات امتداد يتجاوز فترة المنافسات، عبر دعم التنمية الرياضية والاجتماعية وتعزيز الاستفادة من الاستثمارات المرتبطة بالحدث.
الإعفاءات تمتد إلى نهاية 2032
وتندرج هذه التدابير ضمن الإطار المالي والقانوني الذي يقترحه المغرب استعدادًا لتنظيم كأس العالم 2030، بهدف تحديد النظام الضريبي المطبق على الجهات والأنشطة المرتبطة بالبطولة، وتوضيح شروط الاستفادة من الإعفاءات وآجالها.
وبحسب المعطيات الواردة في النص، تمتد فترة الاستفادة من بعض هذه الإعفاءات، بالنسبة إلى «فيفا» والجامعة الملكية المغربية لكرة القدم وهيئات أخرى معنية، إلى غاية 31 دجنبر 2032.
وتبقى هذه المقتضيات، في هذه المرحلة، ضمن مشروع قانون المالية لسنة 2027، بما يعني أن اعتمادها النهائي يظل مرتبطًا بالمسار التشريعي للمشروع والصيغة التي ستتم المصادقة عليها.
0 تعليقات الزوار